Основные понятия в инвестициях
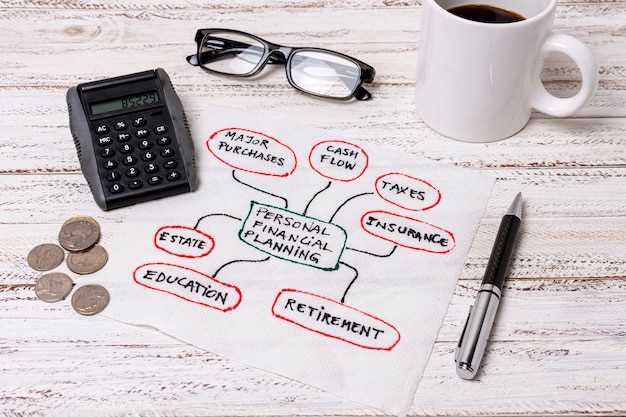
Прежде всего, определитесь с объектом приложения ваших средств. Это могут быть акции компаний, облигации, недвижимость или сырьевые товары. Каждый из этих активов имеет свою специфику, уровень риска и потенциальную доходность. Например, акции часто приносят более высокую прибыль, но и подвержены большим колебаниям стоимости, тогда как облигации считаются более консервативным инструментом.
Ключевое понимание для новичка – это диверсификация. Не вкладывайте все имеющиеся ресурсы в один актив. Распределите их между различными категориями, чтобы снизить общие риски. Если один из ваших объектов покажет негативную динамику, другие могут компенсировать эти потери.
Следует усвоить базовые понятия: «актив» (то, что приносит доход), «пассив» (то, что требует затрат), «ликвидность» (скорость превращения актива в наличные деньги), «волатильность» (изменчивость цены). Понимание этих элементов позволит вам более осознанно выбирать направления для вложения денег.
Наконец, помните о цели. Для чего вы хотите увеличить свой капитал? Это может быть накопление на пенсию, покупка жилья или формирование финансовой подушки безопасности. Четкое видение конечного результата поможет вам выбрать подходящую стратегию и горизонт планирования.
Инвестиции: Начальные Знания и Термины
Перед тем, как вкладывать средства, определите свои финансовые цели: накопление на пенсию, покупка недвижимости или создание пассивного дохода. Четкое понимание желаемого результата поможет выбрать подходящие инструменты для приумножения капитала.
Валюта, в которую вы вкладываетесь, подвержена колебаниям. Изучите исторические данные и прогнозы по курсам, чтобы минимизировать риски от изменения стоимости активов.
Акция представляет собой долю в компании. Прибыль от нее может поступать в виде дивидендов или роста рыночной цены. Анализируйте финансовое состояние эмитента перед покупкой.
Облигация – это долговое обязательство. Вы даете деньги в долг эмитенту (государству или компании) под определенный процент. Этот вид вложений обычно считается менее рискованным, чем акции.
Диверсификация – распределение вложений по разным классам активов (акции, облигации, недвижимость) и географическим регионам. Это снижает общий риск портфеля.
Ликвидность – скорость, с которой актив можно продать, не потеряв в цене. Высоколиквидные активы легче обменять на наличные.
Волатильность – мера изменчивости цены актива. Высокая волатильность означает, что цена может резко меняться как вверх, так и вниз.
Комиссии брокера и управляющих компаний могут существенно повлиять на вашу итоговую доходность. Всегда уточняйте размер этих платежей до совершения сделок.
Как определить свои финансовые цели для инвестирования?
Ваш первый шаг – ответить на вопрос: для чего вам нужны эти вложения? Это может быть покупка недвижимости через 10 лет, накопление на образование ребенка через 15 лет, или обеспечение комфортной старости через 30 лет. Чем конкретнее цель, тем проще будет выстроить стратегию размещения средств.
Определите точную сумму, необходимую для достижения каждой цели. Например, если вы планируете приобрести квартиру стоимостью 10 миллионов рублей через 10 лет, и ожидаете, что цены вырастут на 5% ежегодно, вам потребуется рассчитать будущую стоимость объекта. Если первоначальный капитал составляет 2 миллиона рублей, то разницу придется покрывать за счет приращения вложенных денег.
Установите временные рамки. Цели могут быть краткосрочными (до 3 лет), среднесрочными (от 3 до 10 лет) и долгосрочными (свыше 10 лет). Сроки напрямую влияют на выбор инструментов для приумножения капитала. Для быстрых целей подойдут менее рискованные активы, для долгих – более волатильные, обещающие больший потенциал роста.
Оцените свою готовность к риску. Это субъективный фактор, зависящий от вашего финансового положения, психологической устойчивости и знаний о рынках. Любой инструмент, приносящий доход, сопряжен с определенной степенью неопределенности. Пример: акции компаний обычно имеют больший потенциал роста, чем облигации, но и подвержены более сильным колебаниям стоимости.
-
Краткосрочные цели (до 3 лет):
- Накопление на первоначальный взнос по ипотеке.
- Формирование резервного фонда на случай непредвиденных расходов.
- Покупка автомобиля в ближайшие 2 года.
-
Среднесрочные цели (3-10 лет):
- Оплата обучения в вузе.
- Крупная покупка, например, загородного дома.
- Создание дополнительного источника пассивного дохода.
-
Долгосрочные цели (свыше 10 лет):
- Обеспечение финансовой независимости.
- Накопление на пенсию.
- Создание наследства для будущих поколений.
Разделите свои финансовые стремления на приоритетные. Невозможно эффективно работать над всеми целями одновременно. Определите, какие из них для вас важнее всего, и сосредоточьте свои усилия и средства на их достижении в первую очередь. Например, если вам нужно накопить на пенсию и одновременно на образование ребенка, определите, какой срок до наступления этих событий более насущный.
Пересматривайте свои цели регулярно. Жизненные обстоятельства меняются, появляются новые возможности и вызовы. Ежегодно или при возникновении значимых событий (смена работы, рождение ребенка, крупная покупка) анализируйте, насколько ваши прежние цели актуальны, и корректируйте их при необходимости. Это поможет вам оставаться на верном пути к финансовому благополучию.
Разбираем основные виды инвестиционных активов: акции, облигации, фонды
Определитесь с вашей целью: если вы ищете возможность роста капитала с потенциально высокой доходностью, но готовы к существенным колебаниям стоимости, рассмотрите покупку акций. Это доли в компаниях, которые позволяют вам стать совладельцем бизнеса. Прибыль может формироваться из роста рыночной цены ценной бумаги и выплаты дивидендов. Для более консервативного подхода, когда приоритет отдается сохранению средств и получению стабильного пассивного дохода, выбирайте облигации. По сути, это долговые бумаги, по которым эмитент (государство или компания) обязуется вернуть вам вложенную сумму в установленный срок и выплачивать процент (купон) за пользование вашими деньгами.
Если вы предпочитаете диверсифицировать свои вложения, не вдаваясь в детальный анализ каждой отдельной бумаги, обратите внимание на паевые инвестиционные фонды (ПИФы) или биржевые инвестиционные фонды (ETF). Эти инструменты позволяют вложить средства сразу в целый портфель различных активов, например, акций, облигаций или недвижимости, управляемый профессионалами. Это снижает риск, связанный с вложением в один конкретный актив, и делает процесс накопления капитала более доступным для широкого круга лиц.
-
Акции:
- Потенциал высокого прироста стоимости.
- Возможность получения дивидендов.
- Риск значительных ценовых колебаний.
- Примеры: акции технологических компаний, голубые фишки крупных корпораций.
-
Облигации:
- Предсказуемый доход в виде купонных выплат.
- Относительная стабильность и низкий риск (особенно государственные).
- Примеры: государственные казначейские облигации, корпоративные облигации с высоким кредитным рейтингом.
-
Фонды (ПИФы, ETF):
- Автоматическая диверсификация вложений.
- Управление активами профессиональными управляющими.
- Снижение индивидуальных рисков.
- Примеры: индексные фонды, фонды облигаций, фонды акций развивающихся рынков.
При выборе актива учитывайте горизонт вложения и вашу готовность к риску. Для долгосрочных целей (более 5-10 лет) акции могут обеспечить более высокую доходность, тогда как для краткосрочных или среднесрочных целей, а также при низкой толерантности к риску, облигации или консервативные фонды будут более подходящим выбором. Изучите комиссии за управление и торговые издержки, так как они могут существенно влиять на вашу итоговую прибыль.
Что такое риск и как его оценить при выборе вложений?
Оценить риск можно, анализируя историческую волатильность актива. Высокая волатильность указывает на значительные колебания стоимости в прошлом, что предвещает повышенную неопределенность в будущем. Например, акции технологических компаний часто демонстрируют большую волатильность, чем облигации государственного займа.
Другим важным фактором является ликвидность. Низколиквидные активы сложнее продать быстро без существенной потери стоимости. Если вам может понадобиться доступ к средствам в короткие сроки, избегайте размещения капитала в подобные инструменты.
Существует также кредитный риск – риск невыполнения эмитентом своих обязательств по долговым бумагам. При выборе облигаций обращайте внимание на кредитные рейтинги, присвоенные независимыми агентствами. Высокий рейтинг (например, AAA) говорит о низкой вероятности дефолта.
Системный риск, или рыночный риск, влияет на все активы в экономике и не может быть полностью устранен диверсификацией. Его невозможно измерить напрямую, но можно снизить, распределяя средства по различным классам активов.
Для оценки риска отдельных проектов или компаний полезно изучать их финансовую отчетность. Анализ соотношения долга к собственному капиталу, коэффициентов рентабельности и денежных потоков дает представление об их устойчивости.
Не забывайте о политическом и регуляторном риске. Изменения в законодательстве или политической ситуации могут существенно повлиять на доходность и сохранность ваших активов. Например, введение новых налогов на определенные отрасли может снизить привлекательность вложений в них.
При выборе объектов для размещения капитала всегда соотносите потенциальную доходность с сопутствующими угрозами. Чем выше ожидаемая прибыль, тем, как правило, выше и сопутствующий риск. Диверсификация – распределение средств по разным активам – является проверенным способом снизить общий уровень опасности для вашего капитала.
Вопрос-ответ:
Я новичок в финансах и хочу начать инвестировать. С чего лучше всего начинать, чтобы не потерять все деньги?
Для начала вам стоит разобраться в базовых понятиях. Определите, какую сумму вы готовы вложить, и главное – какой уровень риска для вас приемлем. Начните с изучения основ: что такое акции, облигации, паевые инвестиционные фонды (ПИФы). Попробуйте открыть брокерский счет и начать с небольших сумм, инвестируя в консервативные инструменты, например, в облигации надежных компаний или государственные облигации. Постепенно, по мере накопления знаний и опыта, вы сможете переходить к более рискованным активам.
Что такое «дивиденды» и почему они так важны для инвесторов?
Дивиденды – это часть прибыли компании, которую она распределяет между своими акционерами. Они выплачиваются обычно в виде денежных средств, но иногда могут быть и в виде дополнительных акций. Для многих инвесторов, особенно тех, кто ищет пассивный доход, дивиденды играют значительную роль. Регулярные дивидендные выплаты могут стать надежным источником дохода, особенно если вы инвестируете в компании с устойчивой историей выплат. Кроме того, компании, выплачивающие дивиденды, часто считаются более стабильными и зрелыми.
Объясните простыми словами, чем отличаются акции от облигаций.
Представьте, что вы покупаете акцию – вы становитесь совладельцем компании. Если дела у компании идут хорошо, стоимость ваших акций растет, и вы можете получить часть прибыли в виде дивидендов. Если дела идут плохо, стоимость акций может упасть. Покупая облигацию, вы, по сути, даете деньги в долг компании или государству. Они обязуются вернуть вам эту сумму в определенный срок и выплачивать проценты (купоны) за пользование вашими деньгами. Риск в облигациях обычно ниже, чем в акциях, но и доходность, как правило, тоже меньше.
Что такое «диверсификация» и как ее применять на практике, чтобы снизить риски?
Диверсификация – это принцип «не класть все яйца в одну корзину». На практике это означает распределение ваших вложений между различными активами. Например, вместо того, чтобы вложить всю сумму в акции одной компании, стоит купить акции нескольких разных компаний из разных отраслей, а также добавить к портфелю облигации, возможно, даже недвижимость или сырьевые товары. Если один из ваших активов начнет терять в цене, другие могут остаться стабильными или даже вырасти, компенсируя убытки. Это помогает сгладить общую волатильность портфеля и уменьшить вероятность значительных потерь.
Я слышал про «ETF». Что это такое и стоит ли мне их рассматривать для своих первых вложений?
ETF (Exchange Traded Fund) – это биржевой инвестиционный фонд. Представьте себе «корзину» из различных ценных бумаг (акций, облигаций, сырьевых товаров), которая торгуется на бирже как одна акция. Покупая пай ETF, вы одновременно инвестируете в десятки или даже сотни разных активов. Это отличный инструмент для начинающих, поскольку он обеспечивает мгновенную диверсификацию при относительно низких комиссиях. Существуют ETF, которые отслеживают индексы (например, индекс S&P 500), отраслевые секторы или определенные классы активов. Они могут быть хорошим выбором для формирования основного портфеля.
Я совсем новичок в финансах и хочу начать инвестировать. С чего мне лучше всего начать, чтобы не запутаться в терминах?
Начать стоит с понимания базовых понятий. Представьте, что вы хотите купить долю в успешной компании, чтобы получать часть ее прибыли. Это и есть акция. Если вы даете деньги в долг компании или государству под процент, это облигация. А если вы хотите вложить деньги сразу в множество разных акций и облигаций, не разбираясь в каждой по отдельности, то можно выбрать паевой инвестиционный фонд (ПИФ). Главное – не спешить, читать, спрашивать и начинать с небольших сумм, чтобы на практике освоить процесс. Изучите, что такое доходность, риск, диверсификация – это ключевые понятия, которые помогут вам принимать взвешенные решения.
